Julkaisin jo taannoin jutun Miten valitsen aktiivisen rahaston? Listasin siinä kymmenen kohdan check-listin, minkä käyn läpi, kun harkitsen aktiiviseen rahastoon sijoittamista ja lopuksi analysoin Seligson Phoebus-rahaston.
Nyt käyn läpi kehittyvien markkinoiden rahastot Nordnetin kampanjasta Valitse voittajarahastot - 9 rahastoa, jotka ovat lyöneet indeksin. Pähkäilen siis, mitä mieltä minä olen näistä rahastoista ja millä perusteilla voisin ajatella sijoittavani niihin tai miksi en sijoita. Aikaisemmin olen käynyt läpi kampanjan Globaalit rahastot ja Suomi-rahastot.
Kehittyvien markkinoiden rahastot
Nyt analysointivuorossa on siis Nordnetin kampanjan Kehittyvien markkinoiden rahastot:
* Handelsbanken Kehittyvät Markkinat Teema (Nordnet, Morningstar, avaintietoesite)
* Swedbank Robur Global Emerging Markets (Nordnet, Morningstar, avaintietoesite)
* JPM Emerging Markets Equity (Nordnet, Morningstar, avaintietoesite)
Nopealla silmäyksellä kampanjasivun tietoihin näyttäisi siltä, että mukaan on valittu kolme ihan ok rahastoa. Kehittyvien markkinoiden aktiivisessa rahastossa sallin hieman suuremmat kulut kuin kehittyville markkinoille sijoitettaessa. Eniten silmään pistää Swedbankin lyhyempi historia, mikä todennäköisesti tekee rahastosta itselleni kaikkein vähiten mielenkiintoisen. Handelsbankenin rahastolla on parhaat 10v tuotot ja se on halvin eli ennakko-odotuksissani näin pikavilkaisun perusteella arvioin sen olevan näistä kolmesta paras.
"Kehittyvien markkinoiden rahastot tarkoittavat sijoittamista maihin ja alueisiin, joissa kehitys on nopeaa ja taloudellinen kasvu vahvaa. Sijoitus kehittyville markkinoille tarkoittaa suurempaa riskiä, mutta niissä on mahdollisuus myös suurempaan tuottoon." -Nordnet
Kehittyvät markkinat on laaja käsite ja eri tahot voivat määritellä ne myös hieman eri tavoin. Yleisesti esim. indeksirahastoissa seurattu kehittyvien markkinoiden indeksi on MSCI:n kehittyvien markkinoiden indeksi, missä suurimmat maapainotukset ovat (noin arvoina) Kiina (30%), Etelä-Korea (14%), Taiwan (12%), Intia (9%) ja Brasilia (8%). Nämä muodostavat lähes 80% koko indeksin painosta. Indeksi kattaa Latinalaisen Amerikan, Afrikan, kehittyvän Aasian, Venäjän, Lähi-idän ja kehittyvän Euroopan maita. Etelä-Korea ja Taiwan ovat mukana indeksissä, vaikka toisissa yhteyksissä ne luetaankin kehittyneiden maiden joukkoon (esim. Morningstar-luokittelu). Aktiivisten rahastoja siis vertaan paljon ja monellakin tapaa tähän indeksiin.
Mikäli haluaa sijoittaa kehittyville markkinoille passiivisesti matalilla kustannuksilla, käy se helposti esim. iShares Core MSCI EM IMI UCITS ETF:llä (IS3N) joka 0,18% juoksevilla kuluilla (12.12.2018 Morningstar) seuraa tarkasti yllä mainittua kehittyvien maiden indeksiä. Itse olen valinnut huonomman (kalliimman) vaihtoehdon ja sijoitan kuukausittain pienen määrän Handelsbankenin MSCI Emerging Markets Index -rahastoon (kulut 0,66%). Tavallisten kehittyville markkinoille sijoittavien indeksirahastojen kulut Suomessa pyörivät siinä 0,45-0,75% tietämillä.
Toistaiseksi isoimmat sijoitukseni kehittyville markkinoille / reunamarkkinoille ovat aktiiviset rahastot PYN Elite (Vietnam, isoin positio) ja Seligsonin Venäjälle sekä Latinalaiseen Amerikkaan sijoittavat rahastot.
Vertailuissa mukana oleviin rahastoihin en siis itse sijoita, mutta olen Handelsbankenin tyytyväinen asiakas ja osakkeen omistaja. Mitään tässä blogissa olevaa ei tule tulkita sijoitussuositukseksi.
Handelsbanken Kehittyvät Markkinat Teema
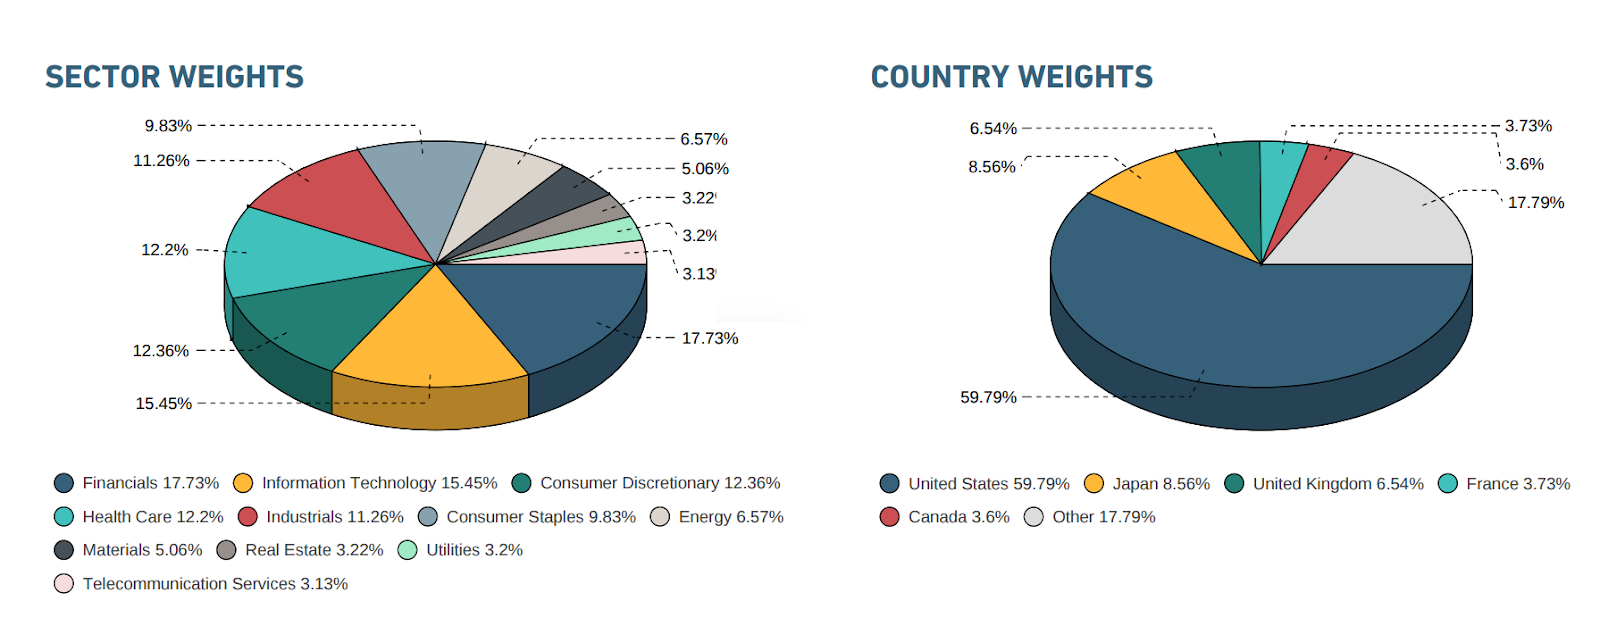
1. Rahaston sijoitukset ja markkina-alue. Rahasto sijoittaa laajalti kattaen käytännössä pääpiirteittän kaikki kehittyvien markkinoiden maantieteelliset alueet. Sijoituksia rahastossa on liki 90kpl.
"Kehittyvät Markkinat Teema-rahasto sijoittaa Aasian, Latinalaisen Amerikan, Itä-Euroopan ja Afrikan osakemarkkinoille. Rahasto voi myös sijoittaa yhtiöihin, joilla on merkittävää toimintaa kehittyvien markkinoiden alueilla. Rahaston sijoituksissa huomioidaan erityisesti kestävä kehitys." -Handelsbanken
Indeksiin nähden Latinalainen Amerikka on ylipainossa ja Aasia alipainossa. Rahasto noudattaa jonkinlaisia Handelsbankenin vastuullisen sijoittamisen säädöksiä eikä sijoita esim. aseisiin, tupakkaan alkoholiin jne. ja sen virallinen vertailuindeksi on MSCI EM Select Global Norms and Criteria Index.
Handelsbankenin Teema-rahastoperheen rahastoja kuvaillaan yhtiön sivuilla seuraavanlaisesti: Temaattinen sijoittamisstrategia tarkoittaa sijoitusten tekemistä yhtiöihin tietyn tarkkaan valitun ja huolella analysoidun sekä pitkäaikaisen sijoitusteeman puitteissa, jonka odotamme tuottavan hyvin pitkällä aikavälillä. Esimerkkejä pääteemoistamme ovat Demografia, Tuottavuus, Elämäntyylit ja Ympäristö.
Itse en anna tuolle Teema-hömpötykselle pätkääkään arvoa, vastuullinen sijoittaminen sekin jakaa mielipiteitä kovasti. Itselleni vastuulliset kriteerit ovat ok kunhan kriteerit ovat fiksut ja melko väljät. Handelsbankenilla vastuulliset kriteerit ovat juurikin kokolailla sen suuntaiset kuin minulle sopiikin, hyviä yhtiöitä ei juurikaan jää pois pois lukien tietyt selkeät edelläkin mainitut kategoriat (aseet yms).
2. Taustayhtiö. Handelsbanken on luotettava ja iso toimija. Juttusarjan edellisessä osassa rustasin tähän jotain hieman enemmän Suomi-rahaston kohdalle, käy tsekkaamassa jos napostelee.
3. Milloin rahasto on perustettu? Morningstarin mukaan rahasto on perustettu 26.2.2015. Todennäköisesti kyse on juuri isoille pankeille tyypillisestä poukkoilevasta politiikasta rahastojensa kanssa, rahastoja sulautellaan ja tehtaillaan uusia sitä mukaa, ettei kukaan pysy kärryillä. Nyt vastuullisuus on muotia mihin osaltaan ehkä nämä HB:n Teema-rahastotkin jotenkin liittyvät. Rahasto on ennen nykyistä muotoaan toiminut pitkään ja todennäköisesti lähes samankaltaisena, pienellä pintapesulla siitä on sitten vain tehty ajan henkeen sopiva vastuullinen Teema-rahasto.
Asiaan hieman paremmin perehdyttyäni löysin tiedon Ruotsin Morninstarista, että rahasto on (jollain nimellä?) perustettu 25.11.1997.
4. Tuottohistoria. Tuottohistoria näyttää äkkiseltään katsoen hyvältä. 10v ajalta vuotuinen tuotto on yli 1% indeksiä parempi, siitä pienemmillä ajanjaksoilla lähestytään sitten indeksin tuottoa ja lopulta jopa alitetaan se. Pitkän aikavälin tuotto kuitenkin on tärkeämpää, joten olen (löyhästi) kiinnostunut rahastosta. Kovin kummoinen tuo 10v indeksin lyönti ei ole, päätän tsekata Morningstar-kaaviosta hieman pidemmän otannan ja näinhän se taas menee - erittäin pitkällä aikavälilllä indeksin lyöminen se vain on haastavaa puuhaa eikä tämäkään siihen ole lähellekään päässyt noin vuodesta 2001 laskien (graafissa siis vertailuindeksi tulee mukaan kuvaan noin vuoden 2001 alussa).

Itselleni on tässä kohtaa koko lailla selvää, etten tule tähän rahastoon sijoittamaan. Rahasto on tuottanut indeksiään huonommin tällä noin 18 vuoden ajanjaksolla mitä graafi kuvaa eikä rahastosta ole paljastanut mitään niin mielenkiintoista tai erityistä, että siitä huolimatta haluaisin tähän sijoittaa.
5. Salkunhoitaja Morningstarin mukaan toiminut 03 / 2016 alkaen, eli ei vielä kauaa, mikä tietenkin huono asia rahastoa arvioitaessa.
6. Juoksevat kulut 1,60% ovat mielestäni ihan ok keskivertokulut aktiiviselle kehittyvien maiden rahastolle. Tässä otannassa ne siis ovat myös pienimmät kulut näiden kolmen rahaston joukossa.
7. Tuottosidonnainen palkkio, ei ole.
8. Onko salkunhoitaja sijoittanut merkittävästi itse rahastoonsa? Ei tietoa.
9. Bonussektori -
10. Morningstar rating ✭✭ ✭ ✭
Johtopäätökset: Rahasto on hyvä mutta mahtaako pärjää hyvälle indeksirahastolle pitkässä juoksussa?
Swedbank Robur Global Emerging Markets
1. Rahaston sijoitukset ja markkina-alue. Rahasto sijoittaa laajalti kehittyvien maiden yrityksiin sekä pieneltä osin myös yrityksiin, joilla on merkittävää toimintaa kehittyvissä maissa (mukaan lukien Frontier Markets eli ns. reunamarkkinat, jotka MSCI luokittelussa ovat vielä pykälää verran riskisempiä ja kehittymättömämpiä markkinoita). Rahaston sijoituksissa "erikoisuutena" suht vahva osuus länsimaisilla yrityksillä, jotka vain toimivat rahaston sääntöjen puitteissa riittävissä määrin myös kehittyvillä markkoilla (euro-alue + Kanada yritykset n. 8% koko rahastosta). Sijoituksia rahastossa on yli 80 kpl ja yritysten koko keskimäärin hieman Handelsbankenin rahastoa pienempi.
2. Taustayhtiö. Swedbank on luotettava ruotsalainen pankki, muutoin ei ole rahkeita tätä kohtaa analysoida.
3. Milloin rahasto on perustettu? Morningstarin mukaan 1.2.2007, esim. historiatiedot kuitenkin löytyvät alkaen vuoden 2013 tienoilta.
4. Tuottohistoria. 5 vuoden tuotto on ollut kehittyvien maiden indeksiä parempaa ennen rahaston kuluja, kulujen jälkeen jää indeksistä hieman jälkeen. Lyhyemmän aikavälin tarkasteluissa ei ole mennyt ihan niin hyvin ja esim. 1v tuotossa rahasto jää yli 10% indeksistä jälkeen.
5. Salkunhoitaja Morningstarin mukaan toiminut 04 / 2016 alkaen, eli ei vielä kauaa, mikä tietenkin huono asia rahastoa arvioitaessa.
6. Juoksevat kulut 1,72%. Pidän hieman kalliina, ellei hintaan kuulu jotain poikkeuksellista (mitä tässä siis ei ole). Ei suinkaan silti ole vielä kalleimmasta päästä rahastoja (kalleimmat 2% ja ylikin).
7. Tuottosidonnainen palkkio? Ei ole.
8. Onko salkunhoitaja sijoittanut merkittävästi itse rahastoonsa? Ei tietoa.
9. Bonussektori -
10. Morningstar rating ✭ ✭ ✭
Johtopäätöset: Mielenkiintoinen ja ehkä ihan ok rahasto viime aikojen huonosta menestyksestä huolimatta. Vähissä ovat kuitenkin syyt miksi tähän sijoittaisin. Reunamarkkinoiden edes minimaalinen/potentiaalinen mukanaolo ehkä plussaa. Yllättävän vahva euro/Kanada osuus ei itseäni miellytä. Rahastosta vaikea löytää suomenkielistä infoa mikä selkeä miinus myös.
JPM Emerging Markets Equity
1. Rahaston sijoitukset ja markkina-alue. Vähintään 67% sijoituksista firmoissa, joiden kotipaikka sijaitsee tai jotka harjoittavat suurinta osaa liiketoimistaan kehittyvässä maassa (avaintietoesite). Käytännössä sijoitukset maantieteellisesti jakautuvat aikalailla indeksin mukaan, Latinalainen Amerikka on hieman ylipainossa muiden alueiden kustannuksella ja lisäksi USA on mukana n. 2% painolla. Yritykset ovat kooltaan isompia kuin kahdessa edellisessä rahastossa, keskimääräisesti jopa meskittävästi isompia kuin indeksissä. Rahastossa on 74 sijoitusta.
2. Taustayhtiö. JPMorgan on Yhdysvaltalainen suurpankki ja niistä voi tietenkin olla montaa mieltä. Joka tapauksessa sijoitusta tekevää ajatellen luotettava toimija. Tuollaisilla pankeilla on sijoitustuotteita joka lähtöön ja vielä miljoonia enemmän, hieman suhtaudun skeptisesti siihen, että kaikkiin rahastoihin on löydetty se osaavin ja paras henkilö rahastoa hoitamaan. Kaikille pitää myydä jotain ja jos heikommatkin tuotteet menevät kaupaksi, ei kaikkeen tarvitse niin panostaa. Nämä siis omia (hieman negatiivissävytteisiä ja omien asenteiden värittämiä) ajatuksia, joilla ei ole tukena mitään faktapohjaa.
3. Milloin rahasto on perustettu? Morningstarin mukaan 31.3.2005. (oikeasti vuonna 1994, mikä selvisi kohtaa 5 kirjoitettaessa)
4. Tuottohistoria. Rahasto on koko elinikänsä tuottanut karkeasti sanoen hitusen alle indeksin. Hieno saavutus, esim. 10v ajanjaksolla hävinnyt indeksilleen vain 0,68% vuositasolla eli paljon vähemmän kuin kulujensa verran. Tuolla alkaa pärjätä jo nipin napin kalliille indeksirahastollekin. Myös kaavio 03/2005 alla kertoo, että vielä hieman pidemmälläkin aikavälillä on mukavasti indeksiä peesattu, jopa niin tarkasti, että voisi melkein ajatella tämän olevan jonkin sortin piiloindeksirahasto.

5. Salkunhoitaja Morningstar kertoo toisen salkunhoitajan aloittaneen vuonna 2013 ja toisen vuonna 1997. Siis hetkinen? Rahastohan on perustettu vuonna 2005. Eli oikeasti rahasto on vanhempi ja tämä osuussarja tms. on vain luotu tuolloin vuonna 2005. Pitkästä historiasta ja salkunhoitajan pysyvyydestä ehdottomasti isosti plussaa tälle rahastolle. Tuottohistoria kuitenkin löytyy helposti vain vuodesta 2005 alkaen mikä on huono juttu. JPMorganin sivulta löytyy helposti oikea rahaston perustamisvuosi (1994) mutta koko tuottohistoriaa en sieltäkään äkkiseltään löydä.
6. Juoksevat kulut 1,75% eli pienellä erolla kallein näistä kolmesta rahastosta.
7. Tuottosidonnainen palkkio? Ei ole.
8. Onko salkunhoitaja sijoittanut merkittävästi itse rahastoonsa? En tiedä.
9. Bonussektori -
10. Morningstar rating ✭✭✭✭
Johtopäätökset: Suht ok rahasto, mutta ei ole tuottanut indeksiä paremmin, miksi tuottaisi jatkossa?
Rahastojen tuottohistorian vertailu on vaikeaa, koska rahastot ovat niin eri ikäisiä. Kuitenkin näyttää siltä, että kaikki rahastot pitkässä juoksussa tuottavat kokolailla saman verran ja vähemmän kuin indekinsä. Tuotto on kuitenkin niin hyvää, etten näitä täysin tyrmää. Swedbankin rahaston ehkä rankkaan vähiten houkuttelevaksi lyhyen historian ja viime aikaisen voimakkaan laskun vuoksi. Rahastojen tuotto maximiajalta, miltä vertailua saan tehtyä (03/2005 -->) on käytännössä sama, hienoiesti JPMorganin eduksi (kuva alla). 10v tuotossa Handelsbanken taas oli tuottanut selvästi paremmin (HB voitti indeksin, JPMorgan hävisi indeksille).

Lopulta nostan Handelsbankenin kaikkein parhaaksi näistä alhaisimpien kulujen vuoksi. Ja siksi, että Te lukijat ryntäätte ostamaan rahastoja ja lopulta juoksevista kuluista osa valuu minulle Handelsbankenin osakkeen arvonnousun ja osinkojen muodossa. Itse en siis tule sijoittamaan näistä mihinkään, koska indeksirahasto on parempi vaihtoehto. Aktiiviset rahastot ovat mielestäni paikallaan pienemmille alueille sijoitettaessa, jolloin oikeasti voi saada lisätuottoa siitä, että joku paikanpäällä ymmärtää maan ja yritysten tilasta jotain enemmän kuin globaalien rahastojen hoitajat konttoreissaan täällä Pohjolassa tai USAssa.
Lopullinen tuomio

Lopulta nostan Handelsbankenin kaikkein parhaaksi näistä alhaisimpien kulujen vuoksi. Ja siksi, että Te lukijat ryntäätte ostamaan rahastoja ja lopulta juoksevista kuluista osa valuu minulle Handelsbankenin osakkeen arvonnousun ja osinkojen muodossa. Itse en siis tule sijoittamaan näistä mihinkään, koska indeksirahasto on parempi vaihtoehto. Aktiiviset rahastot ovat mielestäni paikallaan pienemmille alueille sijoitettaessa, jolloin oikeasti voi saada lisätuottoa siitä, että joku paikanpäällä ymmärtää maan ja yritysten tilasta jotain enemmän kuin globaalien rahastojen hoitajat konttoreissaan täällä Pohjolassa tai USAssa.
Tsekkaa koko juttusarja:
- Miten valitsen aktiivisen rahaston?
- Analyysissa Nordnetin voittajarahastot - OSA 1 Globaalit rahastot
- Analyysissa Nordnetin voittajarahastot - OSA 2 Suomi-rahastot
Disclaimer: Saattaa sisältää virheitä. Kirjoittaja ei ymmärrä edes sijoittamisen alkeita. Ei sisällä ostosuosituksia. Jos et sijoita et voi hävitä rahojasi markkinoille.