Näytetään tekstit, joissa on tunniste PhoebusBlogi. Näytä kaikki tekstit

maanantai 21. elokuuta 2017

Pohjoismaiset pankit


Perustin Sharevilleen Pohjoismaiset pankit -ryhmän, missä voi jakaa ajatuksiaan ja näkemyksiään Pohjolan pankeista. Pohjoismaiset pankit ovat vakaita ja hyvää tulosta tekeviä pankkeja - monen mielestä erittäin mielenkiintoisia sijoituskohteita siis :) Pankit ovat pärjänneet verrattain hyvin myös nykyisessä korkoympäristössä ja mahdollinen korkojen nousu tulevaisuudessa tukee tuloksen tekoa. Osakemarkkinoita kokonaisuutena ajatellen korkojen nousua pidetään usein uhkana nykyisille arvostustasoille, ja siten sijoittaminen pankkeihin saattaisi toimia myös varautumisena korkojen nousulle. Pohjoismaiset pankit myös jakavat hyvää osinkoa ja niistähän suomalainen tykkää. Riskejä tietenkin myös riittää ja pankit ovat myös paineessa erilaisten vaatimusten ja direktiivien kanssa.

Pankkien kohdalla pidän erityisen merkittävänä sitä, miten ne ovat pärjänneet ja miten ne mahdollisesti tulevat pärjäämään erilaisissa kriiseissä. Tätä näkökulmaa ei liiemmin pankkien omissa analyyseissa pohdita, aihetta sivuavia juttuja on tullut itse lueskeltua lähinnä Anders Oldenburgin Phoebus-blogista. Phoebus omistaa Handelsbankenia.

Erityisesti pankkien kohdalla koen, että finanssialan omiin analyyseihin tulee suhtautua vielä hitusen suuremmalla varauksella kuin muiden osakkeiden analyyseihin.


Osuuspankin raportti 17.8.2017


Skeptisyydestä huolimatta aloitan homman poimimalla Osuuspankin 'Pohjoismaiset pankit' -raportista joitain kohtia tähän. Ainakin kirjoitushetkellä laajahko sektoriraportti 17.8. (linkki pdf:n lataukseen) on kaikille vapaasti luettavissa. Kaikki tämän kappaleen alla oleva on siis poimittu/referoitu OP:n materiaalista.

Raportissa mukana: Nordea, Handelsbanken, Swedbank, SEB, DNB, Danske Bank.

"Pankeilta odotetaan maltillista tuloskasvua ja avokätistä voitonjakoa. Korkokatteissa on nähty käänne nousuun. Palkkiotuotot kehittyvät vahvasti. Luottotappiot ovat edelleen laskeneet. Pohjoismaiden talousnäkymät ovat suotuisat. Useiden pankkien mittavat IT-panostukset alkavat hiljalleen hellittää ja tämä alkaa näkyä tuloksissa 2018 alkaen. Vakavaraisuusvaatimukset on hiljalleen täytetty ja mikäli uusia vaatimuksia ei tule, tukee tämäkin esim. osingonjakoa.

Asuntojen hintojen voimakasta nousua etenkin Ruotsissa ja Norjassa OP ei pidä kovin suurena riskinä velkaantuneisuuden ja pankkien luottojen kannalta. OP: arvion mukaan ongelmia voisi tulla vasta, mikäli sekä korkotaso että työttömyys nousisivat voimakkaasti. Huomionarvoista on myös se, että vaikka Ruotsissa ja Norjassa on paljon asuntovelkaa, on siellä myös kotitalouksilla muuta varallisuutta paljon.

Toimialan arvostustaso on hieman normaalia korkeampi, arvostustasot ovat kuitenkin matalammat kuin mitä osakemarkkinoilla keskimäärin on. Mikäli korot lähivuosina nousevat, on sillä selvä positiivinen vaikutus tuloksiin.


PSD2-direktiivi (Payment Services Directive 2)

Direktiivi vaikuttaa pankkien maksuliikennepalkkioihin, jatkossa mm. teknologiayhtiöt voivat saada siivusta osansa. Palkkiot vastaavat OP:n laskelmien mukaan n. 4-8% tuloksesta, direktiivin myötä pankit saattavat konsulttien mukaan menettää tästä noin kolmanneksen.

Korot

Forward-käyrät ennakoivat hidasta korkojen nousua: Niiden mukaan lyhyet korot nousevat 1%:iin euroaluueella 5 vuoden päästä, Ruotsissa 3 vuoden päästä. Korkojen noususta ei siis ole odotettavissa nopeasti tukea pankkien tuloksiin.

Nordea (Ruotsi)

- OP:lla lievästi positiivinen näkemys
- Tulosparannusta odotettavissa vuonna 2018. IT hankkeiden jälkeen kustannustaso laskee kohti vuoden 2016 lukuja, hankkeissa aina venymisen riski. Tuottokehitys muutoin vaisua.
- Toimialan paras osinko
- Lyhyen aikavälin tulosajurit vaatimattomat
- Mahdollinen pääkonttorin siirto tukisi kurssia, jääminen Ruotsiin melko neutraalia
- Osinkotuotto 2017 ennuste 6,1%

Handelsbanken (Ruotsi)

- OP kehottaa välttämään
- Arvostustaso pysynyt poikkeuksellisen korkeana, vaikka ROE-kehitys heikentynyt
- Digitalisaatiomurros voi olla erityisen haastava konttorivetoiselle Handelsbankenille
- Osinkotuotto 2017 ennuste 4,6%

SEB (Ruotsi)

- OP:lla lievästi positiivinen näkemys
- Hyvä osinko
- Hyötyy investointipankki- ja neuvontapalveluiden vahvasta kysynnästä
- Altistuu muita enemmän pääomamarkkinoiden heilunnalle
- Osinkotuotto 2017 ennuste 5,6%

Swedbank (Ruotsi)

- Toinen OP:n toimialasuosikeista
- "Äärimmilleen viritetty osinkokone"
- Tehokas, korkea osinko, tukeva kasvuprofiili
- Lyhyet markkinakorot noussevat Ruotsissa euroaluetta aikaisemmin. Koska Swedbank on erittäin Ruotsi-keskeinen pankki, voisi se olla paras valinta korkotason nousuun varautumiselle.
- Osinkotuotto 2017 ennuste 6,0%

Danske Bank (Tanska)

- OP:lla lievästi positiivinen näkemys
- Tehostustoimet tehty, uusia ei ole meneillään
- Luottotappiot vääjäämättä lievässä nousussa
- Osinkotuotto 2017 ennuste 3,9%

DNB (Norja)

- Toinen OP:n toimialasuosikeista
- Kärsinyt öljyliitännäisten alojen luottotappioista ja marginaalipaineista, käänne parempaan jo tapahtunut
- Saa tukea Norjan talouden ja öljyalan elpymisestä
- Osinkotuotto 2017 ennuste 4,4%"

Muuta


Osuuspankin raportin ulkopuolelle jää kaikki pienemmät pankit, mm. kotimaan pörssin Aktia ja Ålandsbanken sekä esim. Norjan Sparebanken Vest, joka on jonkinasteisessa suosiossa välillä ollut Sharevilleläisten keskuudessa. Itse olen Aktiasta kirjoitellut lyhyesti viimeksi heinäkuun kuukausikatsauksessani.

Itse omistan pohjoismaisista pankeista suoraan Nordeaa, Aktiaa ja Handelsbankenia. Ruotsalaista Swedbankia olen harkinnut myös salkkuuni ja Sparebanken Vest on myös seurannassani. Vanhoista omistuksistani harkitsen Aktian lisäämistä nykyhinnoillakin, mutta ei pieni halpuutuskaan pahitteeksi olisi. Handelsbankenia pidän pankeista laadukkaimpana ja parhaana (olen myös asiakas), mutta ihan tällä hinnalla en vielä ryntää ostoksille, koska omistan osaketta kuitenkin nyt melko sopivalla painolla. Nordeaa omistan suoraan sekä Sammon kautta, kurssien mahdollisesti laskiessa harkitsen etenkin Sammon lisäostoja, vaikka se jo onkin selvästi suurin omistukseni.

Toivottavasti jutustelu Sharevillessä lähtee näillä käyntiin :) Toki kaikilla pankeilla on Sharevillessä myös omat sivunsa, mutta tuumailin, että tällaista yleistä asiaa, vertailua yms. varten tuollainen ryhmä olisi tarpeen. Tietenkin yksittäisiin pankkeihinkin liittyvät jutut ovat tervetulleita. Erityisesti vähemmän keskustelua herättävien ulkomaalaisten pankkien kohdalla en ole suomalaisten kirjoituksiin juuri Sharevillessä törmännyt.

Että liitypä mukaan!

sunnuntai 19. maaliskuuta 2017

H&M - Pohjaongintaa

18.3.2017 / 9.6.2017 / 3.1.2018

hm.jpg

Hennes & Mauritz

H&M julkisti 15.3.2017 helmikuun ja Q1:n myyntiluvut. Markkinat pettyivät, etenkin helmikuun lukuihin. Kurssi laski samantien n. 5% ja lasku jatkui seuraavana päivänä.

Päätin ostaa osaketta hieman lisää: 65kpl kurssiin 233,15, kaupankäyntikulut huomioiden. Ennen tätä pientä lisäostoa H&M oli viidenneksi suurin sijoitukseni alle 6% painolla, nyt se on toiseksi suurin sijoitus lähes samalla painolla kuin norjalainen vakuutusyhtiö Gjensidige. Ja molempia omistan enemmän kuin ideaalitilanteessa haluaisin!

Ja molempia olen myös valmis ostamaan lisää, mikäli kurssi edelleen laskee. Mutta pysytäänpä H&M:ssä.

Olen seurannut H&M:ää vuosia passiivisesti lähinnä Anders Oldenburgin Phoebus-blogia lukien. Lasten syntymän jälkeen kauppa on tullut enemmän kuin tutuksi myös konkreettisesti. Tuotteiden laatu on ollut etenkin hintaansa nähden pääosin hyvällä tai riittävällä tasolla, palvelu on hyvää ja verkkokauppa toimii ok. Heräteostoksia ja turhaa roinaa tarttuu usein matkaan kaupasta, etenkin kun lapset ovat mukana - ja tämähän on osakkeen omistajan kannalta erinomainen asia.


Laatua halvalla?

Vuonna 1947 perustettu Perssonin perheen hallinnoima Hennes & Mauritz on yksi Ruotsin yritysmaailman helmistä. H&M lukeutuu maailman suurimpiin muotiyrityksiin. Yritys on kasvanut ja kasvaa edelleen hyvää vauhtia mutta kannattavuuden kanssa on ongelmia eikä kasvu valitettavasti näy vastaavasti parantuneena tuloksena.

Osakkeen hinta on ollut näin alhaalla viimeksi vuonna 2013. Siitä huolimatta arvostustasoa ei voi suin päin mennä toteamaan halvaksi, moni pitää osaketta edelleen melko kalliina. Oli osake halpa tai ei, täytyy laadukkaan yhtiön kohdalla aina miettiä, olisiko jyrkkä kurssilasku syy osakkeen ostamiseen. Oleellista on pohtia, miksi kurssi on laskenut, mikä saisi kurssin taas nousemaan ja millaista olisi elää yhtiön kanssa kurssin edelleen laskiessa.

H&M:n osinko on jo yli 4%. Osingonjakosuhde on melko korkea (viime vuosina n. 80-90%), mutta toisaalta yhtiö on pystynyt tekemään suuria investointeja vain vähäisellä velan otolla ja yhtiön tase on vahvassa kunnossa. Tasaista hyvää osinkotuottoa osakkeelta sopii odottaa vuodesta toiseen mutta jatkuvasti kasvavia osinkoja ei.

Yhtiö on hyvissä käsissä ja hyvin hoidettu, joskin Perssonin perheen suuressa määräysvallassa voi nähdä myös riskejä. Potentiaalia yrityksestä löytyy runsaasti. Mikäli myymäläkohtainen myynti ja kannattavuus saadaan käännettyä kasvuun on kurssissakin taas runsaasti nousuvaraa. Sysäyksenä positiiviselle vireelle voisi toimia massiivisen investointivaiheen taittuminen tänä vuonna. Myös valuuttakursseilla on merkityksensä tulokseen.

Kurssin kehitys (Shareville)


Konsensusennusteet. Kauheasti en painoa näille anna mutta haluan kuitenkin olla suosituksista ja tavoitehinnoista tietoinen.


Suunnitelma

H&M ei ole luonteeltaan aivan optimaalinen yritys minun salkkuuni. Laatukriteerit varmasti täyttyvät, mutta yleensä vaadin yritykseltä vakaata vähintään 5% ja mieluusti kasvavaa osinkotuottoa järkevällä osingonjakosuhteella. Kuitenkin kasvavalle ja lähes velattomalle H&M:n kaltaiselle yritykselle vakaa ja melko turvatulta vaikuttava yli 4% osinkotuotto on korkea ja rajoittaa myös kurssin laskuvaraa vaikka huonoja uutisia vielä saataisiinkin.

Osake on salkussani nyt ns. pelivaiheessa, toisin kuin valtaosa osakkeista, joiden kurssit voivat heilahdella rajustikin suuntaan tai toiseen ilman, että se aiheuttaa minussa reaktioita saati toimenpiteitä. Pelivaiheen osakkeissa pyrin hyödyntämään lyhyen aikavälin kurssivaihteluita ja tietenkin tavoitteena on myös ostaa osaketta pohjalukemista juuri ennen rakettimaista nousua :)

Käytännössä olen valmistautunut henkisesti siihen, että kurssi putoaa vielä noin 15% ja olen varautunut lisäostoihin suurin piirtein hinnoissa 210sek ja 195sek. Jokaisella ostokerralla ostan muutaman osakkeen edellistä ostoa enemmän. Toki tarvittaessa jatkan ostoja tuon jälkeenkin, jos kurssi edelleen putoaa ilman, että mitään uutta erityisen hälyttävää tietoa yrityksen tilasta saadaan - mutta tämä skenaario on mielestäni varsin epätodennäköinen. Hinnalla 195sek osinko on tasan 5%.

Kurssin noustessa kevennän painoa kohti optimaalista tasoa, eli takaisin lähelle lukemia ennen viimeistä ostoa. Mikäli kaikki menee suunnitellusti, saan keskihintaa mukavasti alaspäin. Mikäli kurssi jämähtää alas tai aina vain jatkaa laskuaan, jää H&M toistaiseksi vahvaan ylipainoon salkussani. Näen, että huonoimmassakin skenaariossa osinko juoksee ja on aikaa odotella yritykselle parempia aikoja, jotka koittavat ennemmin tai myöhemmin.

H&M julkistaa Q1 tuloksensa 30.3.


Lähteitä ja linkkejä:

____________________


Kommentti 9.6.2017


Ostin suunnitelman mukaan lisää osaketta 7.6.2017 kurssin laskettua tasolle 210sek. Kurssin heilunta on ollut kovaa ja jälleen ollaan pidemmässä luisussa hetkellisen toipumisen jälkeen. Markkinoiden usko yhtiön käänteeseen horjuu. Tavoitehinnat ja suositukset ovat laskurendissä.


Yllä uusimmat suositukset (4traders.com), mitä voi verrata maaliskuun puolenvälin ennustuksiin ylempänä.

Tärkeitä lähitulevaisuuden päivämääriä:
- 15.6.2017 toukokuun luvut
- 29.6. Q2

Omassa suunnitelmassani seuraavat ostot hintaan 195sek. Paino salkussa jo korkea, kolmanneksi suurin sijoitus lähellä samaa painoa toiseksi suurimman sijoituksen kanssa. Tuskin uskallan ostaa lisää ainakaan ennen toukokuun lukuja ja sen mukanaan tuomaa kurssireaktiota, kävi kurssille ennen sitä mitä tahansa. Mahdollisesti ostorajaa täytyy myös laskea suunnitellusta jos kurssi jatkaa näin vahvaa syöksyään.

Paniikkimyyntejä ja tappioiden kotiutuksia en ole suunnitellut :)

_________________

Kommentti 3.1.2018

Edellisen kommentin jälkeen H&M on rypenyt vaikeuksissa ja kurssi on laskenut merkittävästi. Nyt kurssi siis on alle 170 kruunua. Pitkään jatkunut kurssilasku huipentui Q4 myyntitietojen julkistukseen mikä palkittiin reilusti yli 10% kurssilaskulla vuoden loppupuolella.  

H&M:n viime ajoista lisää esim.

- Henri Elo, Hennes & Mauritz on alihinnoiteltu helmi 24.7.2017
- Phoebus-blogi 27.10.2017
- Talousmentorin viikkokatsaus 48/17 (lue myös kommentit lopusta)
- Talousmentorin viikkokatsaus 51/17
- H&M pettyi myyntiinsä – sulkee liikkeitä, Taloussanomien uutinen 15.12.2017
- H&M:n vaikeudet esillä ruotsalaismediassa – toimitusjohtaja myöntää, että virheitä on tehty, YLEn uutinen 24.12.2017

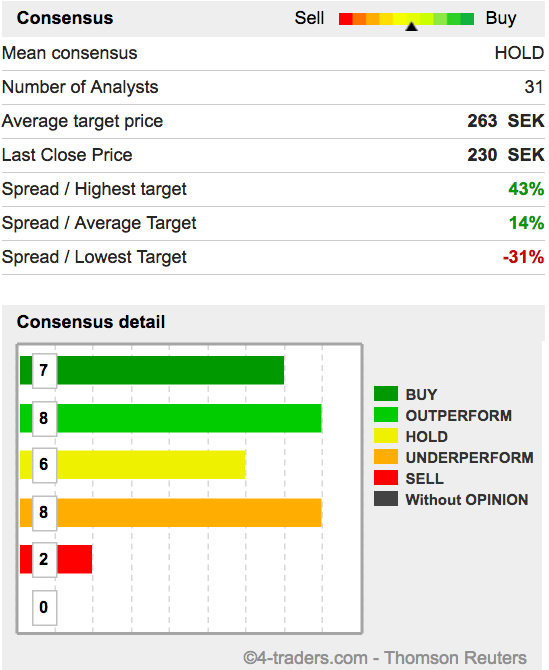
Alla 4traders.comista uusi konsensus-taulukko:


Edelliseen reilu puolen vuoden takaiseen taulukkoon verrattuna muutos on melkoinen: Pidä suositus on muuttunut suositukseen alipainota ja tavoitehinta laskenut 239 --> 171sek.

Edellisessä kommentissa kerroin ostaneeni suunnitelman mukaisesti osaketta lisää 7.6.2017 hintaan 210sek. Sen jälkeen olen tehnyt suunnitelman mukaisen oston 17.11.2017 hintaan 195sek ja sitten Q4 lukujen julkistuksen jälkeen suuressa pudotuksessa vielä hitusen impulsiivinen lisäosto 15.12.2017 hintaan 174,70sek.

Ostojeni keskihinta on nyt 212,47sek ja H&M on toiseksi suurin omistukseni. Tiedostan yhtiön massiiviset vaikeudet. Toisaalta uskon firmaan, brändi on vahva ja tase on vahva. Mikäli johto nyt todella on herännyt tilanteeseen ja määrätietoisesti tekee toimia, mitkä vievät firmaa taas kohti parempaa, niin voi tästä vielä hyvä tulla - tosin vaikka tulisikin, ei tiedä kauanko siihen menee aikaa, miten alas kurssi ennen sitä vajoaa ja kuinka paljon osinkoa on leikattu ennen sitä. 

Mielestäni uutinen myymälöiden sulkemisesta oli ehdottomasti hyvä, koska se on ainakin omiin korviini kantautunut ensimmäinen uutinen, mikä kertoo edes jotain johdon reagoinnista hankalaan tilanteeseen. Isoa roolia kokonaisuudessa uskoakseni merkitsee, miten vahvassa kunnossa firman nettimyynti nyt on, siitä kun ei oikein ole saanut selvää - kivijalkapuolen ongelmat sen sijaan on hyvin tiedossa.

Itse en ole edes veromyynteinä lähtenyt omistustani keventämään. Jaksan uskoa sijoitukseen, tosin en odota laivan kääntyvän nopeasti ja matkalla voi tulla vielä yllätyksiä. Osingon leikkaamista en pitäisi edes yllätyksenä, joskin pidän suht todennäköisenä, että toistaiseksi osinko pidetään vielä jonkin aikaa vanhalla tasolla lisävelkaa ottamalla, mikä lienee helposti mahdollista, koska toistaiseksi firmalla on vain vähän velkaa.

Edelleen lisää mielenkiintoa yrityksen seuraamiseen tuo Perssonin suvun säännölliset  massiiviset osakkeen ostot ja ajoittaiset huhut siitä, että pääomistajilla olisi aikeita vetää firma kokonaan pois pörssistä. 

Lisäostoja tuskin tulen tekemään ainakaan ennen CMD:tä, joka on 14.2.2017. Tähän on ladattu odotuksia firman tiedotuspolitiikan parantamisen suhteen. Itse en jaksa uskoa, että päivä sinänsä ihmeitä antaa, mutta melko hyvin maahan poljettu kurssi voi toki pienestäkin positiivisesta signaalista hieman nostetta saada. Kaiken negatiivisen toivon tietenkin jo olevan leivottu tähän kurssiin sisään :)